Instrukcja zgłoszenia szkody drogowej krok po kroku
Po kolizji liczą się pierwsze minuty. Dobra instrukcja zgłoszenia szkody drogowej pozwala zabezpieczyć ludzi i samochody, zebrać właściwe dowody oraz uniknąć sporów z ubezpieczycielem. Nie musisz znać wszystkich procedur na pamięć. Wystarczy działać w odpowiedniej kolejności i nie podejmować pochopnych decyzji pod wpływem stresu.
Najpierw bezpieczeństwo, potem formalności
Zatrzymaj pojazd w bezpiecznym miejscu, włącz światła awaryjne i załóż kamizelkę odblaskową. Ustaw trójkąt ostrzegawczy w odległości dopasowanej do rodzaju drogi. Na autostradzie A4 lub drodze ekspresowej S19 nie stój przy aucie ani nie próbuj samodzielnie usuwać pojazdu z pasa ruchu. Przejdź za bariery ochronne i wezwij pomoc.
Jeżeli ktokolwiek odniósł obrażenia, doszło do wycieku płynów, zablokowania drogi albo uczestnicy nie są zgodni co do przebiegu zdarzenia, należy wezwać policję. Funkcjonariusze sporządzą notatkę, która może mieć duże znaczenie podczas likwidacji szkody.
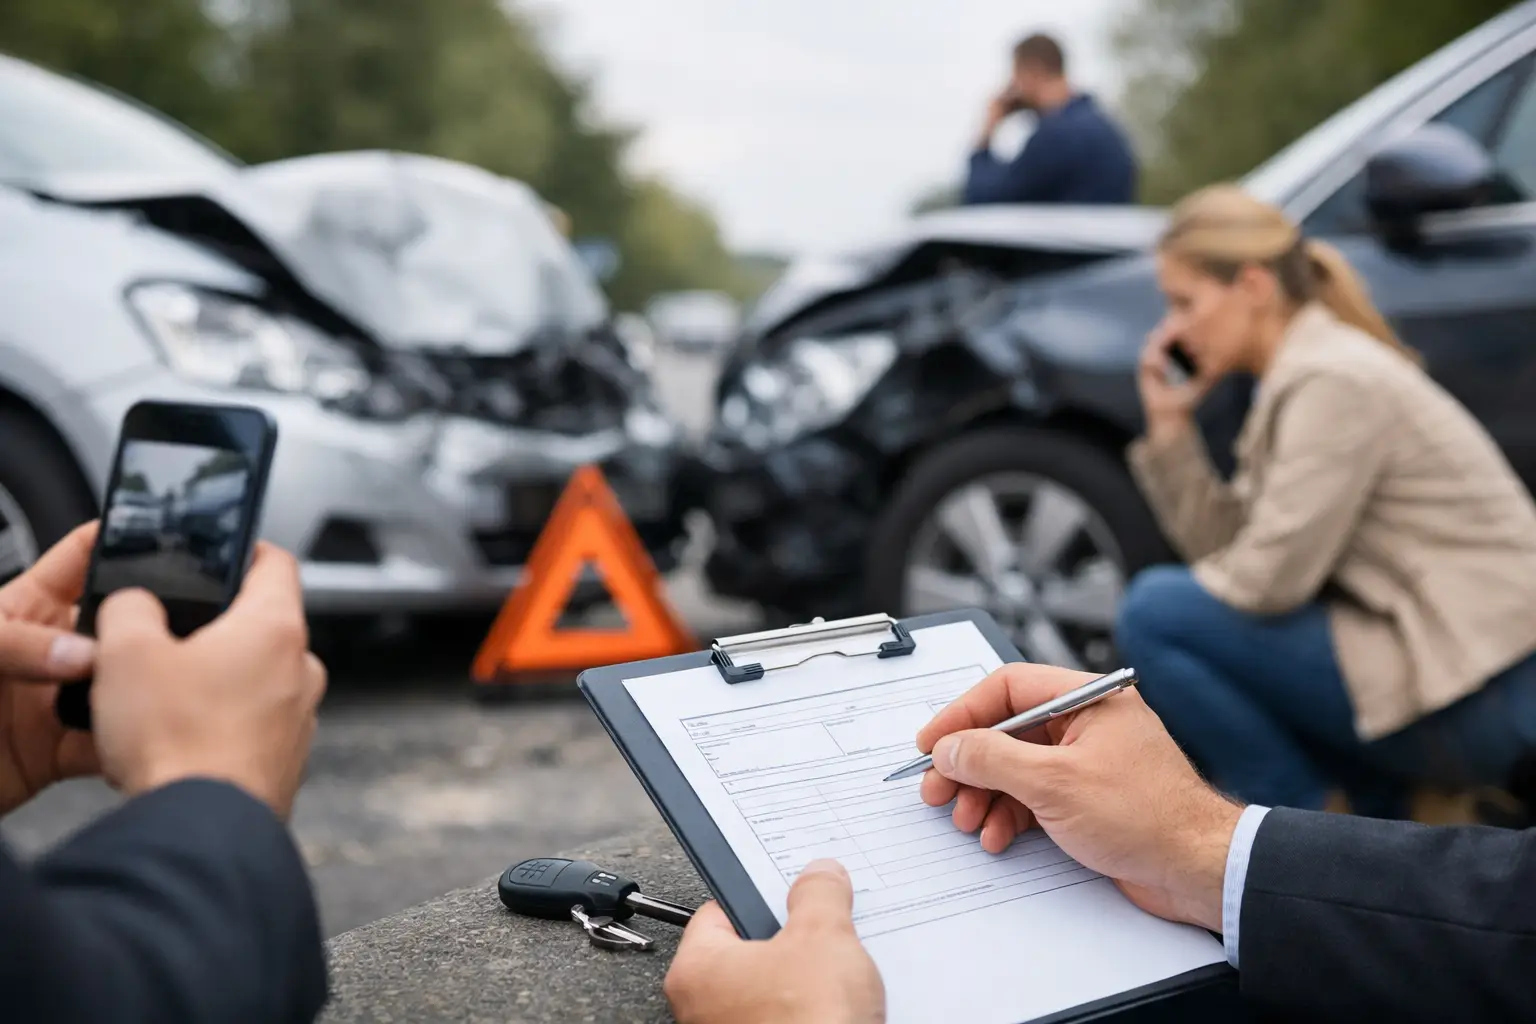
Przy drobnej kolizji, bez osób poszkodowanych i przy zgodnym stanowisku kierowców, zwykle wystarcza oświadczenie o zdarzeniu drogowym. Nie oznacza to jednak, że można pominąć dokumentację zdjęciową. Zdjęcia wykonane na miejscu są często najprostszym sposobem na potwierdzenie przebiegu zdarzenia i zakresu uszkodzeń.
Co zrobić na miejscu zdarzenia
Zanim auta zmienią pozycję, sfotografuj sytuację szeroko: ustawienie pojazdów, pasy ruchu, znaki, sygnalizację, ślady hamowania i warunki na jezdni. Następnie wykonaj zbliżenia wszystkich widocznych uszkodzeń. Warto nagrać krótki film, zwłaszcza gdy kolizja wydarzyła się na ruchliwej trasie lub w trudnych warunkach pogodowych.
Wymień z drugim kierowcą podstawowe dane: imię i nazwisko, adres, numer telefonu, numery rejestracyjne, markę i model auta, numer polisy OC oraz nazwę ubezpieczyciela. Sprawdź dane z dokumentu tożsamości i polisy, a nie zapisuj ich wyłącznie ze słuchu. Jeśli pojazd należy do firmy, zapisz również nazwę właściciela.
Nie podpisuj dokumentu, którego treści nie rozumiesz. Oświadczenie ma jasno wskazywać datę, miejsce, opis zdarzenia, dane uczestników, uszkodzenia oraz osobę odpowiedzialną za kolizję. Jeśli druga strona zmienia wersję wydarzeń, odmawia podania danych lub nie chce przyjąć odpowiedzialności, lepiej wezwać patrol niż prowadzić spór na poboczu.
Instrukcja zgłoszenia szkody drogowej z OC sprawcy
Gdy nie jesteś sprawcą, szkodę zgłaszasz z polisy OC kierowcy odpowiedzialnego za zdarzenie. Zgłoszenie można zwykle przekazać telefonicznie, przez formularz elektroniczny, w placówce ubezpieczyciela albo za pośrednictwem przedstawiciela. Im szybciej zgłosisz szkodę, tym wcześniej ubezpieczyciel zleci oględziny i rozpocznie procedurę wypłaty odszkodowania.
Przygotuj numer polisy sprawcy, jego dane, opis zdarzenia, zdjęcia, oświadczenie lub numer notatki policyjnej. Podaj też miejsce postoju uszkodzonego pojazdu i dane kontaktowe osoby, która będzie dostępna podczas oględzin. Nie zlecaj pełnej naprawy przed oględzinami bez uzgodnienia z ubezpieczycielem. Możesz natomiast zabezpieczyć auto przed dalszymi uszkodzeniami, na przykład odholować je z niebezpiecznego miejsca na parking lub do warsztatu.
W zgłoszeniu precyzyjnie wskaż wszystkie zauważone uszkodzenia. Nie ograniczaj się do pękniętego zderzaka, jeśli po uderzeniu auto ma problem z prowadzeniem, świecą się kontrolki lub wyciekają płyny. Część szkód ujawnia się dopiero po dokładnych oględzinach. Ubezpieczyciel powinien mieć pełny obraz sytuacji od początku.
Szkoda z własnego AC – kiedy procedura wygląda inaczej
Jeśli to Ty spowodowałeś zdarzenie, uszkodziłeś auto bez udziału innego kierowcy albo sprawca odjechał i nie został ustalony, sprawdź zakres swojej polisy autocasco. AC może obejmować kolizję, wandalizm, uszkodzenie na parkingu, skutki pogody lub zderzenie ze zwierzęciem, ale wszystko zależy od warunków umowy.
W tym przypadku szczególnie pilnuj terminu zgłoszenia wskazanego w polisie. Ubezpieczyciele często wymagają szybkiego kontaktu, a zwłoka bez uzasadnienia może utrudnić likwidację szkody. Nie ukrywaj okoliczności zdarzenia i nie próbuj naprawiać auta przed udokumentowaniem uszkodzeń, chyba że naprawa jest konieczna dla bezpieczeństwa.
Przy AC znaczenie mogą mieć wariant kosztorysowy lub serwisowy, udział własny, amortyzacja części oraz wymóg naprawy w określonej sieci warsztatów. Przed podjęciem decyzji zapytaj, jak będzie rozliczona szkoda. Najniższy kosztorys nie zawsze pokryje realną naprawę, a naprawa bez uzgodnienia może utrudnić odzyskanie pełnej kwoty.
Holowanie i auto zastępcze też wymagają dokumentów
Uszkodzony samochód nie powinien zostawać na poboczu tylko dlatego, że formalności nie są jeszcze zakończone. Jeśli auto nie nadaje się do jazdy, trzeba je bezpiecznie usunąć z miejsca zdarzenia. Zachowaj potwierdzenie zlecenia holowania, rachunek, zdjęcia pojazdu przed załadunkiem oraz informację, dokąd auto zostało przewiezione.
Koszt holowania może być rozliczony z assistance, OC sprawcy albo AC – zależy to od okoliczności i warunków ubezpieczenia. W razie kolizji nie wybieraj przypadkowego transportu bez ustalenia warunków. Zapytaj o miejsce postoju auta, sposób zabezpieczenia, dokument wydania pojazdu i możliwość dalszego transportu do wybranego warsztatu.
Jeżeli samochód jest potrzebny do pracy, dowożenia dzieci lub realizacji usług, sprawdź możliwość wynajmu auta zastępczego. Poszkodowany może mieć prawo do pojazdu zastępczego z OC sprawcy, ale jego klasa i okres użytkowania powinny odpowiadać rzeczywistej potrzebie. Przechowuj dokumenty pokazujące, dlaczego samochód był niezbędny oraz kiedy naprawa została zakończona.
W Rzeszowie i na trasach Podkarpacia JAROMIR może przejąć organizację pomocy po zdarzeniu: zabezpieczyć auto, wykonać transport lawetą, zapewnić parking oraz pomóc zebrać dokumentację potrzebną w kontakcie z ubezpieczycielem. To ogranicza liczbę telefonów i pozwala szybciej przejść od zdarzenia do naprawy.
Jak rozmawiać z ubezpieczycielem po zgłoszeniu
Po przyjęciu zgłoszenia zapisz numer sprawy, dane opiekuna oraz terminy kontaktu. Wszystkie ważne ustalenia warto potwierdzać pisemnie. Jeśli ubezpieczyciel poprosi o dodatkowe dokumenty, przekaż je w wyznaczonym terminie i zachowaj kopie.
Po oględzinach otrzymasz kosztorys, decyzję albo propozycję rozliczenia. Przeczytaj dokument dokładnie. Zwróć uwagę na zakres części, stawki robocizny, potrącenia, kwalifikację uszkodzeń i uzasadnienie ewentualnej odmowy. Gdy kwota nie wystarcza na przywrócenie auta do stanu sprzed szkody, możesz przedstawić dodatkowe zdjęcia, wycenę warsztatu lub kosztorys niezależnego rzeczoznawcy.
Nie odkładaj reakcji na później. W sprawach szkód komunikacyjnych porządek w dokumentach i szybka odpowiedź często decydują o tym, czy procedura przebiegnie sprawnie, czy przeciągnie się o kolejne tygodnie.
Po kolizji nie musisz samodzielnie rozwiązywać wszystkich problemów naraz. Zadbaj o bezpieczeństwo, zbierz dowody, zgłoś szkodę i powierz transport sprawdzonej pomocy drogowej. Resztę formalności da się prowadzić krok po kroku, już bez presji stojącego na drodze uszkodzonego auta.