
Holowanie z ubezpieczenia w Rzeszowie – jak działa
Awaria na S19, stłuczka w mieście albo unieruchomione auto na A4 – w takiej chwili nie ma czasu na czytanie OWU od deski do deski. Jeśli interesuje Cię holowanie z ubezpieczenia Rzeszów, najważniejsze jest jedno: wiedzieć, co realnie przysługuje z polisy, komu zgłosić zdarzenie i jak zorganizować transport pojazdu bez dokładania sobie stresu.
Holowanie z ubezpieczenia w Rzeszowie – co naprawdę obejmuje polisa
To zależy od rodzaju ubezpieczenia i od sytuacji na drodze. Samo hasło „mam assistance” jeszcze nie oznacza, że ubezpieczyciel pokryje każdy transport i na dowolnym dystansie. W praktyce zakres pomocy różni się między polisami, a kluczowe są limity kilometrów, rodzaj zdarzenia i to, czy pojazd rzeczywiście nie nadaje się do dalszej jazdy.
Najczęściej holowanie z ubezpieczenia działa w trzech wariantach. Pierwszy to assistance przypisane do OC lub AC. Drugi – dodatkowy pakiet assistance kupiony osobno, zwykle z szerszym zakresem. Trzeci – szkoda z OC sprawcy, gdy to nie Ty zawiniłeś i pojazd po kolizji wymaga transportu.
Na papierze różnice mogą wydawać się niewielkie. W praktyce robią dużą różnicę. Jedna polisa obejmuje lawetę do 100 km, inna tylko do najbliższego warsztatu, a jeszcze inna pozwala przewieźć auto do miejsca wskazanego przez właściciela. Dlatego po zdarzeniu nie warto zgadywać. Trzeba szybko ustalić, jaki wariant masz aktywny.
Kiedy ubezpieczyciel zapłaci za holowanie
Najczęściej wtedy, gdy samochód został unieruchomiony po awarii, kolizji, wypadku albo innym zdarzeniu objętym umową. To może być uszkodzenie zawieszenia, brak możliwości uruchomienia silnika, przebita opona bez możliwości wymiany na miejscu czy problem z elektroniką. W wielu pakietach assistance pomoc obejmuje też dowóz paliwa, uruchomienie auta z rozładowanym akumulatorem albo drobną naprawę na drodze.
Jest jednak druga strona. Jeśli pojazd teoretycznie nadaje się do dalszej jazdy, ubezpieczyciel może odmówić pokrycia pełnego holowania. Podobnie bywa wtedy, gdy kierowca sam zamówi usługę bez kontaktu z infolinią, mimo że OWU wymaga wcześniejszego zgłoszenia. To jeden z najczęstszych powodów problemów z rozliczeniem.
Znaczenie ma też miejsce zdarzenia. Inne zasady mogą obowiązywać w mieście, inne poza granicami kraju, a jeszcze inne na drogach szybkiego ruchu. Na trasach takich jak A4 czy S19 liczy się nie tylko sama usługa, ale też szybkie zabezpieczenie miejsca i sprawna organizacja transportu.
Assistance po awarii
Jeśli auto po prostu odmówiło posłuszeństwa, assistance zwykle jest pierwszym źródłem finansowania pomocy. Ubezpieczyciel może najpierw zlecić naprawę na miejscu, a dopiero gdy to się nie uda – holowanie. To korzystne, bo czasem wystarczy podpięcie prądu, wymiana koła albo dowóz paliwa i temat kończy się bez lawety.
Holowanie po kolizji nie z Twojej winy
Tu często wchodzi w grę OC sprawcy. Jeżeli samochód nie może jechać dalej, koszt transportu do warsztatu lub na parking może zostać pokryty z jego polisy. Ważne jest jednak, żeby dobrze udokumentować zdarzenie i zachować spójność między zgłoszeniem szkody a zleconą usługą.
Jak zgłosić holowanie z ubezpieczenia bez tracenia czasu
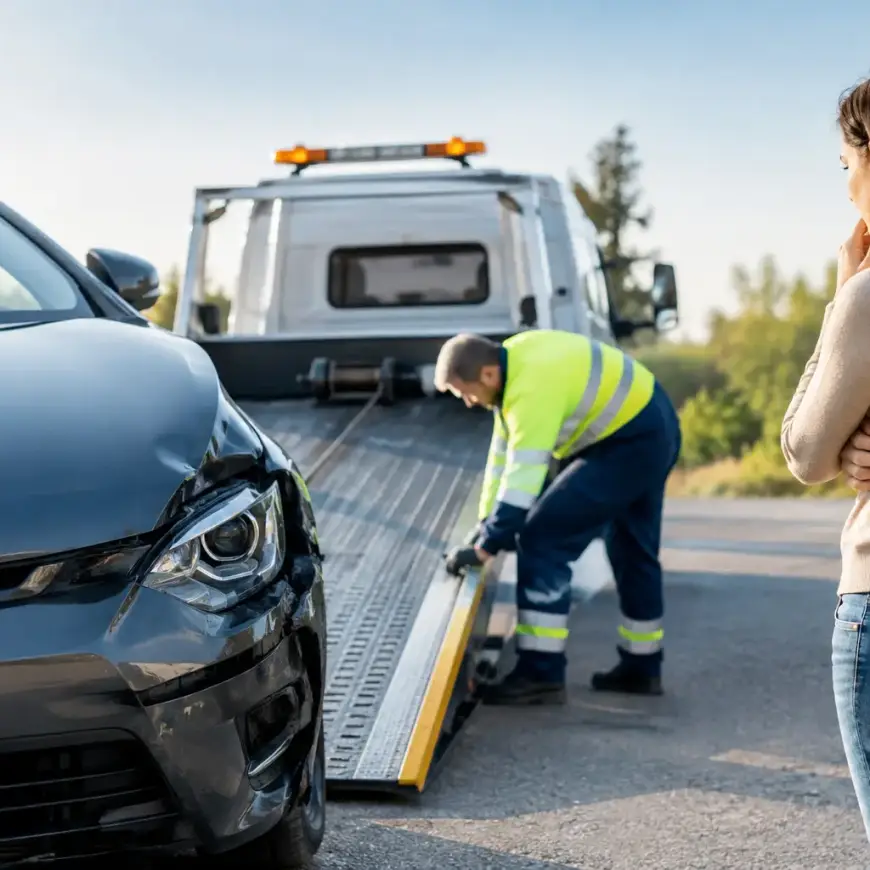
Najgorszy scenariusz wygląda tak: stoisz na poboczu, dzwonisz w kilka miejsc, dostajesz sprzeczne informacje, a auto nadal blokuje pas albo zjazd. Dlatego warto działać w prostej kolejności.
Najpierw zabezpiecz miejsce zdarzenia i sprawdź, czy wszyscy są bezpieczni. Potem przygotuj numer polisy, dane pojazdu i krótki opis sytuacji. Następnie zgłoś zdarzenie do ubezpieczyciela lub centrum assistance. Jeśli konsultant zleca konkretną pomoc drogową, dopytaj o zakres usługi: dokąd auto może zostać odholowane, kto płaci bezpośrednio i czy potrzebna będzie dopłata przy większym dystansie.
To właśnie ten moment rozstrzyga, czy całość pójdzie sprawnie. Dobrze zorganizowana pomoc drogowa potrafi przejąć znaczną część formalności, potwierdzić warunki realizacji i od razu dopasować lawetę do typu pojazdu – osobowego, dostawczego, motocykla, a w razie potrzeby także sprzętu specjalistycznego.
Co przygotować, żeby nie było problemu z rozliczeniem
W stresie łatwo coś pominąć, ale kilka rzeczy naprawdę ma znaczenie. Potrzebne są dane kierowcy i pojazdu, numer polisy lub rejestracja, opis zdarzenia oraz zdjęcia, jeśli doszło do kolizji lub uszkodzenia. Gdy sprawa dotyczy szkody z OC sprawcy, przyda się również oświadczenie albo notatka policyjna.
Warto też zachować potwierdzenie wykonania usługi. Czasem ubezpieczyciel rozlicza się bezgotówkowo z wykonawcą, a czasem wymaga faktury i zwraca koszt później. To niby drobiazg, ale właśnie tu pojawia się różnica między szybką obsługą a kilkudniową wymianą telefonów i maili.
Czy można samemu wybrać pomoc drogową
Czasem tak, czasem nie. Wszystko zależy od zapisów polisy. W jednych wariantach assistance ubezpieczyciel wysyła własnego wykonawcę i tylko taka usługa jest rozliczana bezgotówkowo. W innych można zamówić pomoc samodzielnie, a później ubiegać się o zwrot kosztów. Tyle że zwrot zwykle obowiązuje do określonego limitu.
Jeśli zależy Ci na czasie, najlepiej od razu ustalić tę kwestię przez telefon. Na drodze liczy się konkret, nie domysły.
Holowanie z ubezpieczenia Rzeszów – gdzie kierowcy tracą najwięcej czasu
Najczęściej nie na samym oczekiwaniu na lawetę, tylko na błędnych decyzjach podjętych zaraz po zdarzeniu. Jeden kierowca nie zgłasza szkody przed zamówieniem usługi. Drugi zakłada, że każda awaria oznacza darmowe holowanie. Trzeci nie sprawdza limitu kilometrów i dopiero po transporcie dowiaduje się o dopłacie.
Problemem bywa też zły dobór sprzętu. Samochód dostawczy, auto po poważnym uszkodzeniu zawieszenia, motocykl czy maszyna budowlana wymagają innego podejścia niż standardowe auto osobowe. Jeśli wykonawca nie ma odpowiedniej lawety albo zaplecza technicznego, tracisz czas podwójnie – najpierw na oczekiwanie, potem na kolejną organizację transportu.
Właśnie dlatego w praktyce liczy się nie tylko to, czy holowanie jest „z polisy”, ale też kto je realizuje. Doświadczenie w pracy przy awariach, kolizjach i szkodach komunikacyjnych skraca cały proces – od dojazdu po dokumentację.
Nie tylko laweta – co może wejść w zakres pomocy
W wielu przypadkach holowanie nie jest pierwszym ani najlepszym rozwiązaniem. Jeśli problem da się usunąć na miejscu, szybsza będzie interwencja serwisowa. Mowa o uruchomieniu pojazdu z rozładowanym akumulatorem 12V lub 24V, wymianie koła, dowozie paliwa czy prostych działaniach technicznych, które pozwalają bezpiecznie ruszyć dalej.
Po poważniejszym zdarzeniu potrzeby są szersze. Czasem potrzebny jest parking dla uszkodzonego auta, samochód zastępczy, transport kierowcy i pasażerów albo wsparcie przy organizacji dalszej podróży. Dla właściciela pojazdu to nie są dodatki. To realna różnica między chaosem a przejęciem kontroli nad sytuacją.
Firma taka jak JAROMIR działa właśnie w tym modelu – nie kończy pomocy na załadunku auta, tylko prowadzi kierowcę przez kolejne etapy, także wtedy, gdy trzeba zabezpieczyć pojazd, przygotować dokumentację zdjęciową i uporządkować sprawy związane ze szkodą.
Kiedy holowanie z ubezpieczenia może nie wystarczyć
Są sytuacje, w których polisa pokrywa tylko część kosztów. Dzieje się tak przy przekroczeniu limitu kilometrów, transporcie do odległego warsztatu, zdarzeniach wyłączonych z ochrony albo wtedy, gdy potrzebny jest niestandardowy sprzęt. Dotyczy to szczególnie większych aut dostawczych, maszyn rolniczych, budowlanych czy pojazdów wymagających wyciągarki.
To nie znaczy, że pomoc będzie niedostępna. Po prostu część usługi może wymagać dopłaty albo osobnego rozliczenia. Uczciwa obsługa polega wtedy na jasnej informacji przed realizacją, a nie po fakcie. Kierowca powinien wiedzieć, co obejmuje ubezpieczenie, a za co płaci dodatkowo.
Jak wybrać pomoc drogową, kiedy liczy się każda minuta
W kryzysie nie szuka się najładniejszej reklamy, tylko wykonawcy, który odbierze telefon i przejmie temat od razu. Liczy się dostępność 24/7, znajomość lokalnych tras, szybki dojazd i możliwość obsługi nie tylko auta osobowego, ale też dostawczego, motocykla czy sprzętu specjalistycznego. Równie ważna jest współpraca z ubezpieczycielami, bo to ona często decyduje, czy sprawa pójdzie sprawnie.
Dobra pomoc drogowa nie komplikuje. Pyta o miejsce, stan pojazdu, zakres uszkodzeń i od razu proponuje konkretne rozwiązanie. Jeżeli da się naprawić usterkę na miejscu – robi to. Jeżeli trzeba holować – organizuje lawetę. Jeżeli dochodzi szkoda – pomaga w dokumentacji i dalszych krokach.
Na drodze najcenniejsza jest nie sama usługa, tylko poczucie, że ktoś realnie panuje nad sytuacją. I właśnie tego warto oczekiwać, gdy w grę wchodzi holowanie z ubezpieczenia – szybkiej reakcji, jasnych zasad i pomocy, która kończy problem, a nie zaczyna kolejny.