Jak zgłosić wypadek ubezpieczycielowi bez błędów
Stłuczka na A4, kolizja na S19 albo uderzenie na miejskim skrzyżowaniu – pierwsze minuty po zdarzeniu decydują o bezpieczeństwie i późniejszej likwidacji szkody. W stresie łatwo pominąć ważny szczegół, podpisać nieprecyzyjne oświadczenie lub odjechać bez dokumentacji. Dlatego warto wiedzieć, jak zgłosić wypadek ubezpieczycielowi tak, aby nie komplikować sobie drogi do naprawy auta i odszkodowania.
Najpierw zabezpiecz miejsce zdarzenia
Zanim zadzwonisz do ubezpieczyciela, zadbaj o ludzi i miejsce kolizji. Włącz światła awaryjne, załóż kamizelkę odblaskową i ustaw trójkąt ostrzegawczy w odpowiedniej odległości. Na autostradzie lub drodze ekspresowej nie stój przy pojeździe ani nie próbuj samodzielnie usuwać uszkodzonego auta z pasa ruchu. Przejdź w bezpieczne miejsce, najlepiej za bariery ochronne.
Jeśli ktoś został ranny, wezwij służby pod numerem 112. Policja powinna pojawić się także wtedy, gdy uczestnicy nie są zgodni co do przebiegu zdarzenia, istnieje podejrzenie alkoholu lub innych środków odurzających, sprawca nie ma dokumentów, uciekł z miejsca zdarzenia albo uszkodzone zostało mienie publiczne. Notatka policyjna często upraszcza ustalenie odpowiedzialności, ale przy prostej kolizji bez osób poszkodowanych nie zawsze jest konieczna.
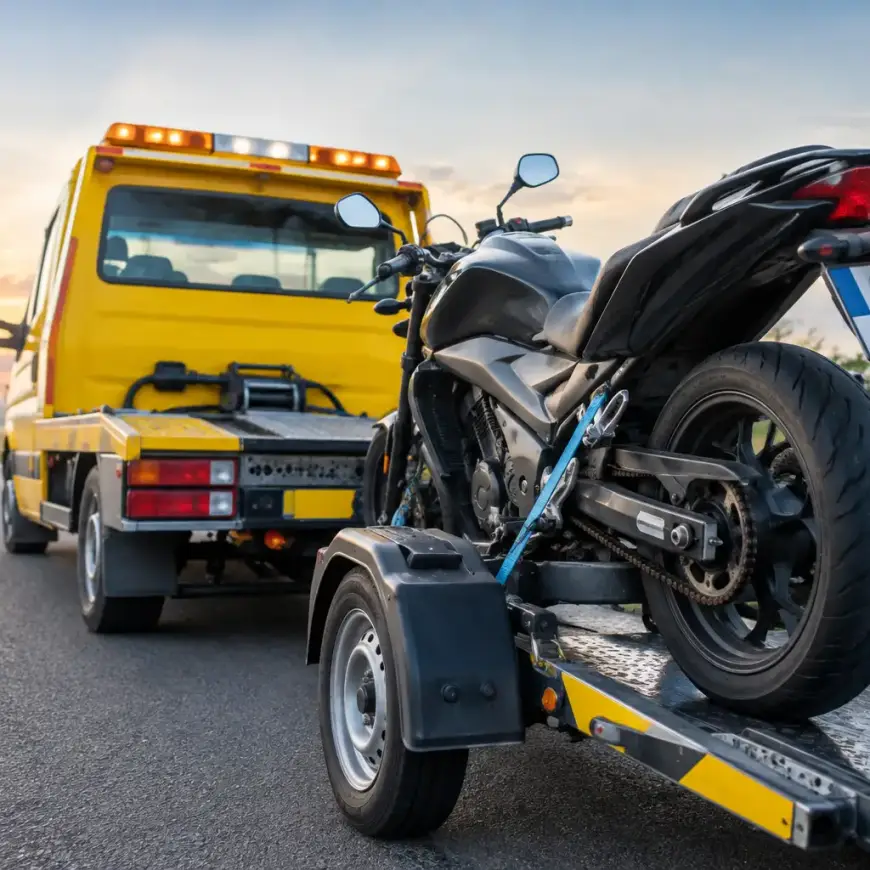
Jeżeli samochód blokuje jezdnię, ma uszkodzone koło, wyciek płynów lub nie nadaje się do dalszej jazdy, nie ryzykuj dojazdu do warsztatu. Laweta, bezpieczne holowanie i parking dla uszkodzonego pojazdu pozwalają zachować kontrolę nad sytuacją, zanim przejdziesz do formalności.
Kogo zawiadomić po kolizji lub wypadku?
To, do którego ubezpieczyciela kierujesz zgłoszenie, zależy od rodzaju szkody i odpowiedzialności za zdarzenie. Gdy winę ponosi drugi kierowca, szkodę zgłaszasz do zakładu ubezpieczeń, w którym sprawca ma polisę OC. Dane ubezpieczyciela znajdziesz w oświadczeniu sprawcy, a ważność polisy można również zweryfikować na podstawie numeru rejestracyjnego pojazdu.
Jeśli masz autocasco i chcesz usunąć szkodę z własnej polisy, kontaktujesz się ze swoim ubezpieczycielem. Takie rozwiązanie bywa przydatne, gdy sprawca odjechał, nie został ustalony albo naprawa musi ruszyć szybko. Trzeba jednak sprawdzić warunki AC – polisa może przewidywać udział własny, ograniczenia zakresu ochrony lub utratę części zniżek.
W niektórych przypadkach szkodę z OC sprawcy można zgłosić również do własnego ubezpieczyciela w ramach bezpośredniej likwidacji szkody. Nie każda firma i nie każda sytuacja kwalifikuje się do tego trybu, dlatego podczas rozmowy warto od razu zapytać, czy taka obsługa jest możliwa.
Jak zgłosić wypadek ubezpieczycielowi krok po kroku
Najwygodniejsze są zwykle zgłoszenie telefoniczne lub formularz online. Telefon sprawdza się szczególnie wtedy, gdy auto wymaga pilnego holowania, potrzebujesz samochodu zastępczego albo nie wiesz, co zrobić z pojazdem poza godzinami pracy warsztatów. W trakcie zgłoszenia konsultant zakłada numer sprawy i przekazuje dalsze instrukcje.
Przygotuj wcześniej podstawowe dane. Pozwoli to ograniczyć rozmowę do konkretów i szybciej uruchomić oględziny lub assistance:
- datę, godzinę i dokładne miejsce zdarzenia;
- dane kierowców, właścicieli oraz numery rejestracyjne pojazdów;
- numery polis OC lub AC, jeśli są dostępne;
- opis przebiegu zdarzenia i zakres widocznych uszkodzeń;
- zdjęcia, nagranie z wideorejestratora oraz dane świadków;
- oświadczenie sprawcy lub informacje z interwencji policji.
Opis zdarzenia powinien być krótki i zgodny z faktami. Podaj kierunek jazdy, kolejność manewrów, warunki na drodze oraz to, co faktycznie widziałeś. Nie dopowiadaj przyczyn, których nie jesteś pewien. Zamiast stwierdzać, że „hamulce drugiego auta nie działały”, lepiej powiedzieć: „pojazd przede mną gwałtownie zahamował, a następnie doszło do uderzenia”. Ocena odpowiedzialności należy do ubezpieczyciela, policji lub sądu, jeśli sprawa jest sporna.
Po zgłoszeniu zapisz numer szkody, imię konsultanta oraz datę rozmowy. Te informacje przydadzą się przy kontakcie z rzeczoznawcą, wypożyczalnią samochodów czy warsztatem.
Oświadczenie sprawcy – co musi zawierać?
Dobrze sporządzone oświadczenie może zastąpić notatkę policji przy niespornej kolizji. Powinno zawierać datę i miejsce zdarzenia, dane obu uczestników, dane pojazdów, numery polis, opis sytuacji oraz jednoznaczne przyznanie się sprawcy do winy. Konieczne są czytelne podpisy.
Warto również narysować prosty szkic pokazujący ustawienie pojazdów, kierunki jazdy i punkt uderzenia. Jeśli opis budzi wątpliwości albo druga strona unika podania danych, nie podpisuj dokumentu „na szybko”. Wezwij policję. Kilkanaście dodatkowych minut na miejscu może oszczędzić wiele tygodni sporów z ubezpieczycielem.
Dokumentacja zdjęciowa ma znaczenie
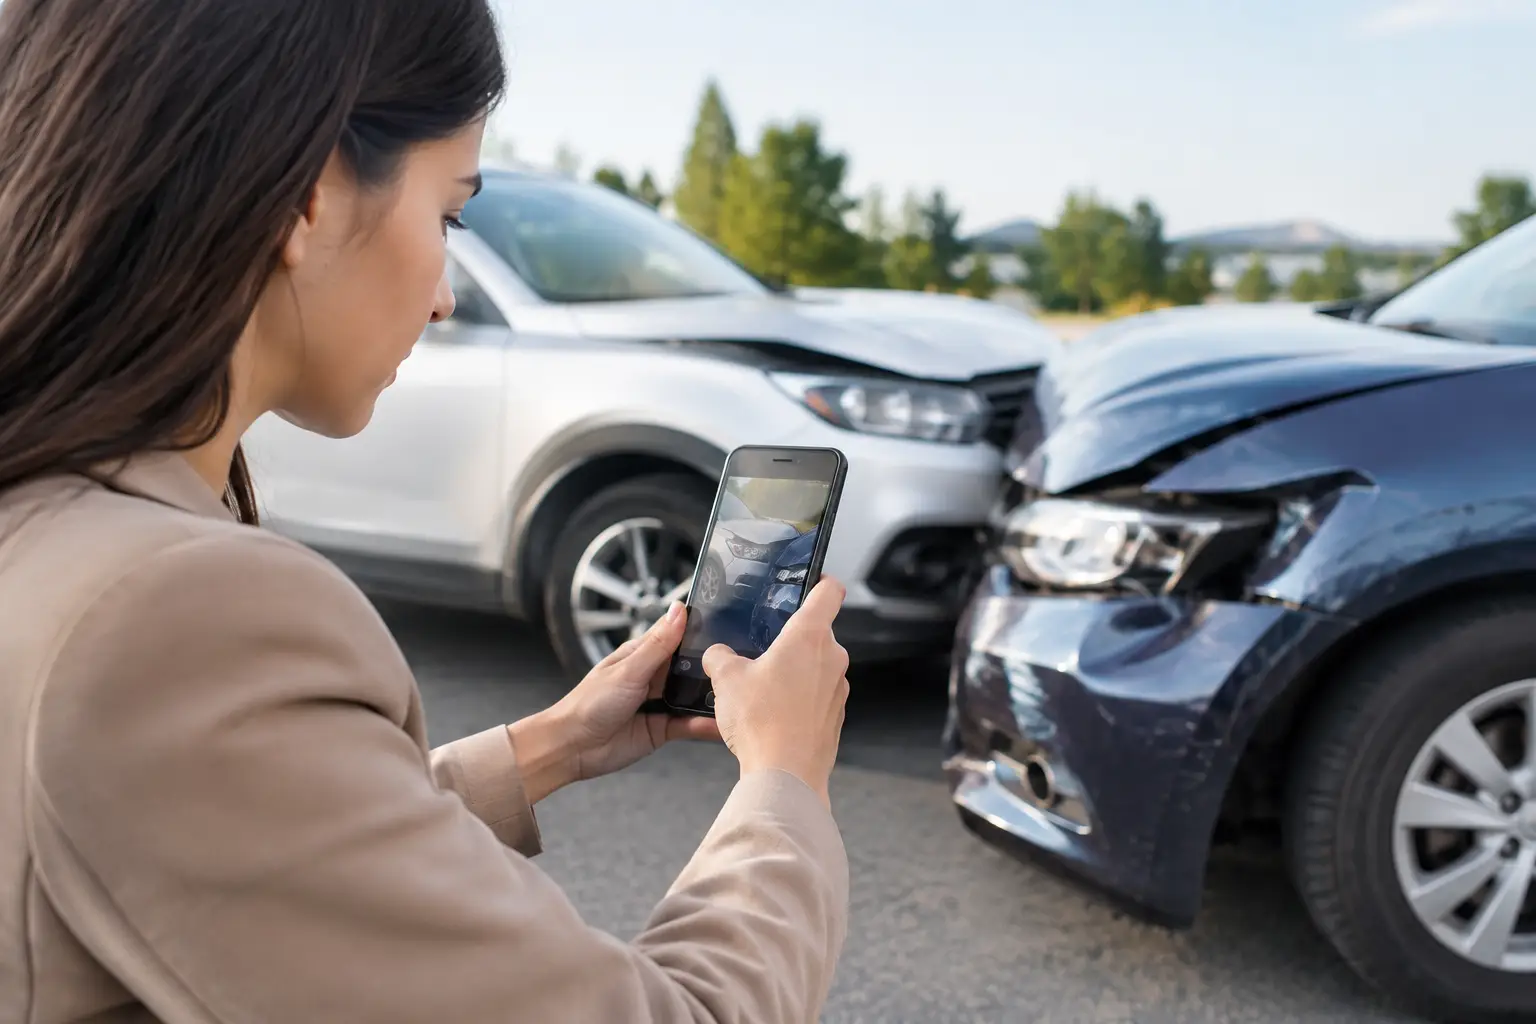
Zdjęcia wykonuj szeroko i z bliska. Najpierw pokaż całą sytuację: położenie pojazdów, pasy ruchu, znaki, sygnalizację, ślady hamowania i warunki pogodowe. Potem sfotografuj uszkodzenia obu aut, tablice rejestracyjne oraz elementy mogące mieć związek ze zdarzeniem. Nie ograniczaj się do jednego zdjęcia zderzaka.
Jeżeli pojazd trafia na lawetę, zrób fotografie przed załadunkiem. Przy poważniejszych uszkodzeniach warto udokumentować także wnętrze auta, bagażnik i wyposażenie. To szczególnie istotne dla przedsiębiorców, przewoźników oraz właścicieli maszyn, gdzie szkoda może obejmować nie tylko sam pojazd, lecz także przewożony sprzęt lub utratę możliwości pracy.
Nie naprawiaj samochodu przed oględzinami, chyba że ubezpieczyciel wyraźnie na to pozwoli albo naprawa jest konieczna dla bezpieczeństwa. Wymiana koła, zabezpieczenie wybitej szyby czy usunięcie elementu grożącego dalszym uszkodzeniem zwykle są uzasadnione, ale zachowaj rachunki i wykonaj zdjęcia przed podjęciem działań.
Holowanie, auto zastępcze i koszty po zdarzeniu
Po zgłoszeniu zapytaj ubezpieczyciela nie tylko o termin oględzin. Ustal również, czy z polisy pokryte będą holowanie, parking, transport pasażerów, samochód zastępczy oraz naprawa w wybranym warsztacie. Przy szkodzie z OC sprawcy poszkodowany ma prawo do celowych i ekonomicznie uzasadnionych wydatków związanych ze zdarzeniem. Zakres zwrotu zawsze zależy jednak od okoliczności i dokumentów.
Nie wybieraj najdroższego rozwiązania bez potrzeby, ale nie daj sobie też narzucić opcji, która nie pozwala realnie wrócić do pracy lub domu. Gdy samochód dostawczy unieruchomiony jest w trasie, liczy się szybki transport, zabezpieczenie ładunku i organizacja dalszej drogi. W przypadku auta osobowego często kluczowe będą laweta oraz samochód zastępczy. Dobra pomoc drogowa przejmuje czynności terenowe i pomaga przygotować dokumentację potrzebną do rozliczenia usługi.
W Rzeszowie i na trasach Podkarpacia JAROMIR może bezpiecznie odholować auto, zabezpieczyć je na parkingu oraz wesprzeć kierowcę w organizacji dalszego transportu po kolizji lub awarii. To praktyczne rozwiązanie, gdy zdarzenie ma miejsce nocą, w weekend albo z dala od warsztatu.
Pilnuj terminów i odpowiadaj na kontakt ubezpieczyciela
Warunki AC często wskazują konkretny termin na zgłoszenie szkody, dlatego nie warto odkładać tej czynności na kilka dni. W przypadku OC sprawcy roszczenie można zgłosić później, ale szybkie działanie ułatwia zebranie dowodów i oględziny pojazdu w stanie bezpośrednio po zdarzeniu.
Ubezpieczyciel może poprosić o dodatkowe zdjęcia, dokument rejestracyjny, oświadczenie, rachunek za holowanie albo wskazanie miejsca postoju auta. Odpowiadaj na te prośby sprawnie i zachowuj kopie wszystkich dokumentów. Jeśli kosztorys jest zaniżony, decyzja jest niejasna lub odmówiono zwrotu uzasadnionych wydatków, poproś o pisemne uzasadnienie i złóż reklamację wraz z dowodami.
Po zdarzeniu nie musisz samodzielnie rozwiązywać wszystkiego naraz. Najpierw bezpieczeństwo, potem zabezpieczenie pojazdu, dokumentacja i zgłoszenie szkody. Gdy te cztery elementy są dopilnowane, formalności przestają być chaosem, a stają się kolejnymi, konkretnymi krokami do odzyskania sprawnego auta.